
说起印度汽车,很多人脑海里浮现的画面可能还是摩托车叠罗汉。但你千万别被骗了,印度车市早就一路狂飙到了全球第三,而且印度汽车零部件产业发展神速,年产值逼近900亿美元,悄然崛起为汽车制造强国,值得咱们细品。
如何悄然崛起?过去五年,印度零部件产值以约17%的年增速狂飙,本土化率更是突破了70%大关。更让人意外的是,印度汽车零部件去年出口200多亿美元,直接实现了贸易顺差,悄然变成了具备全球竞争力的“汽车制造基地”。
但如果说印度已经无敌,那绝对是捧杀。数据显示,印度占全球汽车零部件贸易还不到5%,而中国约12%,差距还是比较大的。更有意思的是,电子电气只占本土供应的12%。这哪是短板,分明是最大的本土化金矿。
不过,印度汽车零部件企业的日子也不是高枕无忧。80%的受到供应链冲击,60%的遭遇人力短缺。更有趣的是,约95%的虽然天天盯着成本风险,却很难转化为实际行动,知道问题在哪但不知道怎么发力。
在需求端,印度市场也在悄悄变脸。过去六年,SUV的销量占比从不到25%,一路飙升到超过50%。这种消费结构的升级,对零部件企业的技术匹配和产能调整提出了更高的要求,躺赚的时代早就过去了。
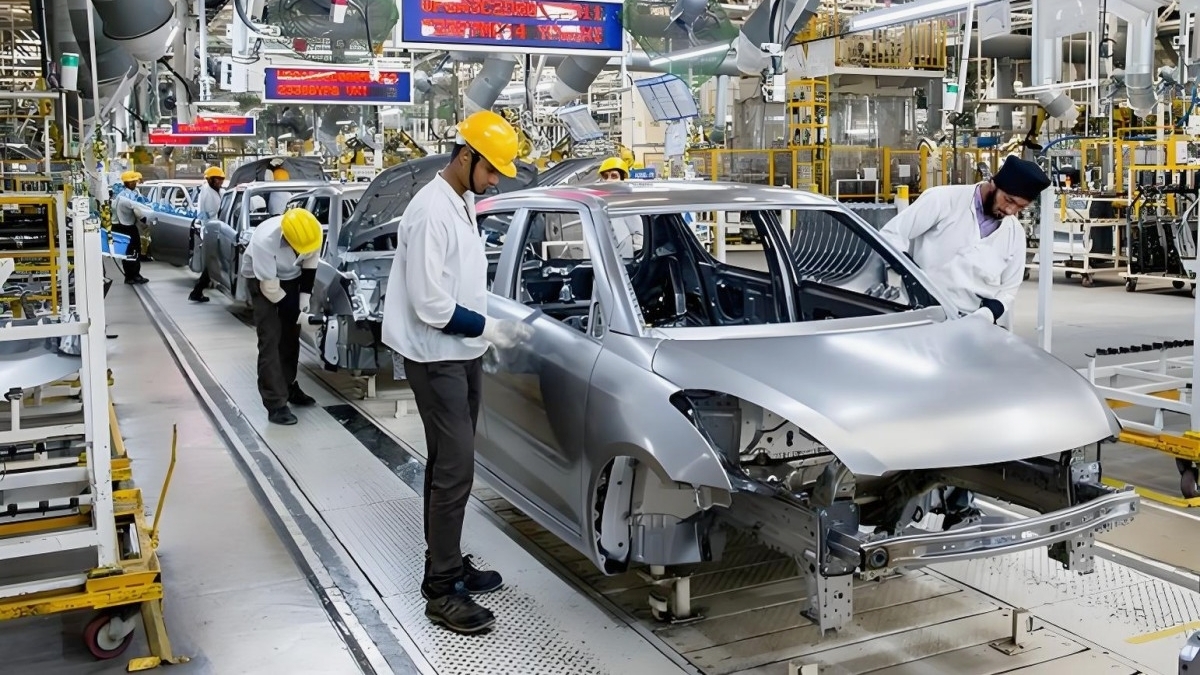
当然,90%的印度汽车零部件企业认为自己“站对了位置”,但近80%的觉得比五年前更风险了。机遇和焦虑永远是一对双胞胎。印度汽车零部件产业朝着2030财年2000亿美元的目标冲锋,这中间需要跨越的鸿沟可不少。
不难发现,印度汽车零部件产业处于一个奇妙的十字路口。一边是全球第三大车市的底气,一边是全球汽车贸易不到5%的落差。860亿产值是基石,2000亿目标充满野心,但供应链和人才短板也是实打实的绊脚石。
这些经验不仅适用于印度汽车企业,对想要出海的中国供应链企业同样有参考价值。从技术接收方到制造基地的跨越,靠的不是口号,而是实打实的供应链韧性和对成本风险的快速响应能力。
写在最后